Sommaire
Le problème
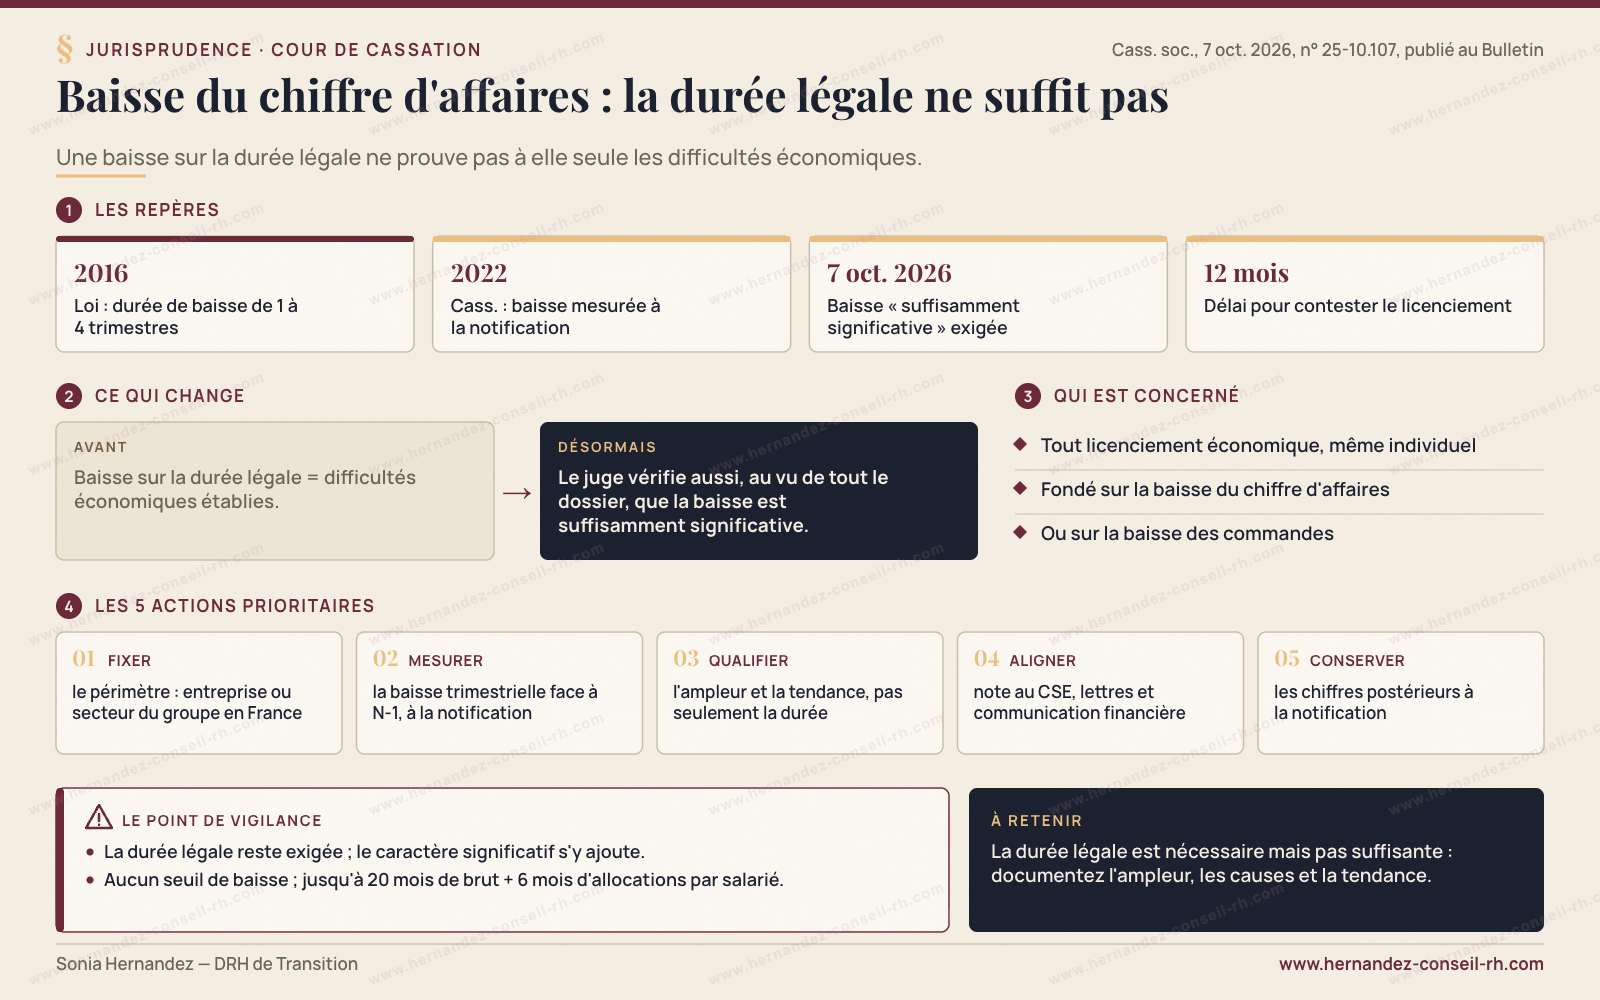
Depuis la loi n° 2016-1088 du 8 août 2016, l'article L. 1233-3 du Code du travail précise quand une baisse des commandes ou du chiffre d'affaires est « significative » : lorsque sa durée, comparée à la même période de l'année précédente, atteint au moins :
- un trimestre dans les entreprises de moins de 11 salariés,
- deux trimestres consécutifs de 11 à 49 salariés,
- trois trimestres consécutifs de 50 à 299 salariés,
- et quatre trimestres consécutifs à partir de 300 salariés.
Le texte se prête à une lecture arithmétique : durée atteinte, motif établi.
La chambre sociale de la Cour de cassation écarte cette lecture. Dans un arrêt du 7 octobre 2026 (n° 25-10.107, publié au Bulletin), elle juge que ce texte, « éclairé par les travaux parlementaires », impose au juge de vérifier, au vu de l'ensemble des éléments du dossier, que l'évolution de l'indicateur est « suffisamment significative » pour caractériser des difficultés économiques de nature à justifier le licenciement. La durée légale est une condition nécessaire, mais pas suffisante.
L'affaire concernait une société de gestion d'une trentaine de salariés, qui avait engagé en juin 2020 le licenciement économique de deux analystes, lesquels ont adhéré au contrat de sécurisation professionnelle, en invoquant la baisse de son chiffre d'affaires sur les deux premiers trimestres de 2020 par rapport à 2019. La durée légale était atteinte. La cour d'appel a pourtant relevé :
- un décrochage conjoncturel lié à la crise sanitaire, suivi d'une reprise,
- des déclarations de la direction sur une amélioration
- et l'absence de chiffres après octobre 2020, alors que l'employeur reconnaissait un redressement des marchés financiers à partir de novembre 2020.
Elle a jugé les licenciements sans cause réelle et sérieuse ; la Cour de cassation approuve.
Les enjeux
Juridiques
Le juge prud'homal contrôle le motif salarié par salarié ; le doute profite au salarié (article L. 1235-1 du Code du travail). Sans cause réelle et sérieuse, l'employeur :
- doit une indemnité fixée par le barème de l'article L. 1235-3 du Code du travail, jusqu'à 20 mois de salaire brut,
- et rembourse à France Travail jusqu'à six mois d'allocations par salarié (article L. 1235-4 du Code du travail, sauf exceptions de l'article L. 1235-5 du Code du travail).
Dans un plan de sauvegarde de l'emploi (PSE), ni l'accord majoritaire (articles L. 1233-24-1 et L. 1233-24-2 du Code du travail) ni la validation ou l'homologation administrative (articles L. 1233-57-2 et L. 1233-57-3 du Code du travail) ne portent sur la réalité du motif.
Sociaux
Dans les entreprises d'au moins 11 salariés, le comité social et économique (CSE) est consulté sur tout licenciement collectif et reçoit, avec la convocation, les raisons économiques du projet :
- sous dix licenciements (articles L. 1233-8 et L. 1233-10 du Code du travail),
- et à partir de dix licenciements (articles L. 1233-29 ou L. 1233-30 selon l'effectif, et L. 1233-31 du Code du travail).
Dans les entreprises d'au moins 50 salariés, à partir de dix licenciements sur trente jours, il peut désigner un expert financé par l'employeur, qui peut aussi éclairer les syndicats négociateurs (articles L. 1233-34 et L. 2315-80 du Code du travail). L'analyse portera sur l'ampleur, les causes et les perspectives de la baisse : une note étayée et partagée tôt facilite l'accord, une note fragile alimente la contestation.
Financiers
Le risque se multiplie par le nombre de salariés concernés : il doit être évalué, provisionné le cas échéant et intégré au coût global du projet.
D'image
Des déclarations publiques optimistes peuvent contredire le motif : dans l'affaire jugée, les propos de la direction ont été retenus par les juges du fond. Si la direction annonce une reprise, c'est le projet qu'il faut réexaminer, pas le discours.
Qui est concerné
- Toute entreprise, quelle que soit sa taille, qui fonde un projet de licenciement économique, individuel ou collectif, sur la baisse des commandes ou du chiffre d'affaires.
- Les filiales de groupe : les difficultés s'apprécient au niveau du secteur d'activité commun à l'entreprise et aux sociétés du groupe établies en France, y compris celles détenues par une société mère étrangère, sauf fraude (article L. 1233-3 du Code du travail). Les résultats réalisés à l'étranger n'entrent pas dans l'appréciation ; une baisse limitée à la filiale ne suffit pas si le secteur reste stable en France.
- Les élus, dans les entreprises d'au moins 50 salariés : en amont, le CSE peut exercer son droit d'alerte économique, assisté d'un expert-comptable une fois par exercice (articles L. 2312-63 et L. 2312-64 du Code du travail).
Ne sont pas concernées la rupture conventionnelle individuelle et la rupture conventionnelle collective, exclues du champ du licenciement économique (article L. 1233-3, dernier alinéa, du Code du travail).
Que faire avant d'engager un licenciement économique ?
- Fixer le bon périmètre : l'entreprise seule ou, dans un groupe, le secteur d'activité commun aux sociétés du groupe établies en France.
- Mesurer la baisse trimestre par trimestre à la date de la notification, en la comparant à la même période de l'année précédente (Cass. soc., 1er juin 2022, n° 20-19.957), et actualiser les chiffres jusqu'à l'envoi des lettres.
- Qualifier l'ampleur et la tendance :
- montants et pourcentages,
- marges,
- trésorerie,
- excédent brut d'exploitation,
- carnet de commandes,
- et prévisions.
- Expliquer les causes et anticiper l'évolution postérieure : dans l'affaire jugée, la reprise et l'absence de chiffres au-delà d'octobre 2020 ont pesé.
- Garantir la cohérence des chiffres. Reposent sur les mêmes données :
- la base de données économiques, sociales et environnementales (BDESE),
- le document remis au CSE,
- les lettres de licenciement
- et la communication financière.
- Transmettre aux élus tous les renseignements utiles dès la convocation, comme la loi l'exige, et répondre précisément à leurs questions.
- Conserver les données postérieures à la notification : la contestation reste possible pendant douze mois (article L. 1235-7 du Code du travail ; en cas d'adhésion au contrat de sécurisation professionnelle, article L. 1233-67 du Code du travail, si la proposition le mentionne).
Projet déjà engagé ?
- consultation en cours : compléter les données avant l'avis du CSE,
- lettre notifiée depuis moins de quinze jours : l'employeur peut en préciser les motifs (articles L. 1235-2 et R. 1233-2-2 du Code du travail),
- et ruptures de moins de douze mois : auditer le dossier et évaluer le risque.
Points de vigilance
- Deux tests cumulatifs. La durée légale reste exigée ; le caractère significatif s'y ajoute. Une baisse forte mais trop brève ne remplit toujours pas le premier test.
- D'autres indicateurs restent possibles (pertes d'exploitation, dégradation de la trésorerie ou de l'excédent brut d'exploitation, tout autre élément), mais leur évolution doit, elle aussi, être significative (article L. 1233-3, 1°, du Code du travail).
- Le motif ne fait pas tout. La suppression effective de l'emploi et la recherche de reclassement restent contrôlées (articles L. 1233-3 et L. 1233-4 du Code du travail).
- Portée et effet dans le temps. Formulée en termes généraux et publiée au Bulletin, la solution dépasse le contexte de la crise sanitaire et a vocation à s'appliquer aux instances en cours.
Analyse approfondie
Portée de l'arrêt : du critère de durée au contrôle de l'ampleur
L'arrêt est rendu en formation de section et publié au Bulletin (n° 803 FS-B). Il rejette les pourvois de l'employeur et des salariés, et formule une règle générale : la durée de baisse fixée par l'article L. 1233-3, 1°, du Code du travail, est une condition nécessaire, mais le juge doit encore vérifier, au vu de l'ensemble du dossier, que l'évolution est « suffisamment significative ».
La solution s'inscrit dans une jurisprudence qui se construit depuis 2022 :
- Le moment de l'appréciation. La durée de la baisse se mesure sur la période contemporaine de la notification de la rupture, comparée à la même période de l'année précédente. Une baisse sur une année civile antérieure ne suffit pas (Cass. soc., 1er juin 2022, n° 20-19.957, FS-B).
- Les autres indicateurs. Si la baisse du chiffre d'affaires n'est pas établie sur la durée légale, le juge doit rechercher, au vu de l'ensemble des éléments, si un autre indicateur caractérise les difficultés (Cass. soc., 21 sept. 2022, n° 20-18.511, FS-B).
- Le caractère significatif. Le juge doit vérifier que l'évolution de l'indicateur retenu est significative ; c'était alors le cas des pertes d'exploitation (Cass. soc., 18 oct. 2023, n° 22-18.852, publié).
L'arrêt de 2026 applique ce contrôle au chiffre d'affaires lui-même, alors que la lettre du texte semblait faire de la durée un critère suffisant (« une baisse significative […] est constituée dès lors que la durée de cette baisse est […] au moins égale à »). C'est l'apport principal : continuité de méthode, mais infléchissement par rapport à une lecture purement arithmétique.
Les travaux parlementaires
La Cour lit le texte « éclairé par les travaux parlementaires » de la loi n° 2016-1088 du 8 août 2016. Le projet initial renvoyait à un accord de branche le soin de fixer la durée de baisse, au moins deux trimestres, et à défaut quatre trimestres. La commission des affaires sociales de l'Assemblée nationale (amendement AS1050 du rapporteur) a introduit la notion d'« évolution significative » d'un indicateur et la modulation de un à quatre trimestres selon l'effectif. Son rapporteur jugeait essentiel que le juge conserve une marge d'appréciation. Au Sénat, la commission relevait que la notion de baisse significative n'était pas objectivée et proposait une présomption à partir de 30 % de baisse : ce seuil n'a pas été retenu. Aucun pourcentage ne figure donc dans la loi.
Ce qu'ont retenu les juges dans l'affaire
La cour d'appel avait relevé :
- un décrochage des frais de gestion à partir de mars 2020 (de 2,280 millions d'euros en février à 1,538 million en mai), suivi d'une reprise,
- les déclarations du fondateur sur le rebond des fonds après le 18 mars 2020
- et l'absence de chiffres après octobre 2020 comme de justificatifs sur les frais de performance.
L'employeur invoquait pourtant une baisse continue de son chiffre d'affaires depuis 2017 et sa poursuite au troisième trimestre 2020. La Cour de cassation approuve la cour d'appel d'avoir jugé les difficultés insuffisamment caractérisées, sans avoir à procéder à des recherches que ses constatations rendaient inopérantes, y compris sur la prévisibilité de la reprise.
Ce qu'en disent les praticiens
- Le pouvoir d'appréciation confirmé (Frédéric Chhum et Léa Fakhreddine, Village de la Justice, 5 nov. 2026). Les seuils légaux demeurent, mais le juge garde la main. Une baisse conjoncturelle suivie d'une reprise ne rend pas pour autant tout licenciement injustifié : tout dépend du dossier.
- L'absence de seuil chiffré (Bruno Louvel, 17 oct. 2026). Aucun pourcentage ne permet de savoir à l'avance si une baisse sera jugée suffisante. Le dossier doit couvrir toutes les composantes de l'indicateur ; dans l'affaire, les frais de performance n'étaient pas justifiés.
- Pas de présomption (Adeline Heredia, 16 oct. 2026). La durée légale n'est pas une présomption irréfragable. Côté employeur, il faut croiser plusieurs indicateurs et vérifier le périmètre du groupe. L'adhésion au contrat de sécurisation professionnelle (CSP) n'empêche pas la contestation.
- Les contre-indicateurs (Aurélie Arnaud, 2A Avocat). Une baisse de quelques points dans une entreprise rentable, à la trésorerie solide, peut ne pas suffire. L'employeur doit anticiper les arguments que le salarié pourra opposer : dividendes, résultats positifs, embauches.
- Le regard des experts du CSE (Grégory Gamot, CE Expertises, 28 oct. 2026). Le juge pèse aussi les déclarations publiques du dirigeant et les chiffres que l'employeur ne produit pas. Les réponses de l'employeur consignées au procès-verbal peuvent aussi servir aux salariés qui contesteraient leur licenciement.
- Une crise passagère (Xavier Berjot, Sancy Avocats, 12 oct. 2026). Une crise suivie d'une reprise peut rendre le licenciement injustifié.
À la date de cette analyse, les grandes revues (Semaine sociale Lamy, JCP S, RJS, Droit social) n'avaient pas encore publié de commentaire accessible. Le rapport de M. Carillon, conseiller référendaire, et l'avis de Mme Grivel, avocate générale, cités par l'arrêt, n'ont pas pu être consultés.
Les questions laissées ouvertes
- Le seuil. À partir de quelle ampleur une baisse devient-elle « suffisamment significative » ? La loi n'en fixe aucun, et l'arrêt non plus.
- La reprise. Faut-il apprécier au jour du licenciement si une reprise était prévisible ? La Cour approuve ici la cour d'appel sans lui imposer cette recherche.
- Les groupes. Comment ce contrôle s'articule-t-il avec l'appréciation au niveau du secteur d'activité commun aux sociétés du groupe établies en France ?
- Les contre-indicateurs. Quel poids donner aux résultats positifs, aux dividendes ou aux embauches ?
- La portée. La solution vise expressément le chiffre d'affaires et les commandes ; formulée en termes généraux, elle vaut a priori pour toute baisse conjoncturelle.
Le risque chiffré
- Dommages-intérêts (article L. 1235-3 du Code du travail). Dans une entreprise d'au moins onze salariés, le barème prévoit :
- de 3 à 3,5 mois de salaire brut pour deux ans d'ancienneté,
- de 3 à 10 mois pour dix ans
- et jusqu'à 20 mois à partir de vingt-neuf ans.
- Remboursement à France Travail (article L. 1235-4 du Code du travail). Le juge ordonne le remboursement des allocations versées, dans la limite de six mois par salarié. Ce remboursement est exclu (article L. 1235-5 du Code du travail) :
- pour un salarié de moins de deux ans d'ancienneté
- ou dans une entreprise de moins de onze salariés.
- En cas de CSP. Sans motif économique, l'employeur doit en outre l'indemnité de préavis et les congés payés afférents, sous déduction des sommes déjà versées à ce titre (Cass. soc., 10 mai 2016, n° 14-27.953, publié).
- Un ordre de grandeur. Pour un salarié de deux ans d'ancienneté dans une entreprise d'au moins onze salariés :
- 3 à 3,5 mois de salaire,
- le préavis (en cas de CSP)
- et jusqu'à six mois d'allocations à rembourser.
La lecture côté représentants du personnel
L'arrêt donne au CSE une grille de questions pour toute consultation fondée sur la baisse du chiffre d'affaires :
- l'ampleur de la baisse, trimestre par trimestre, ses causes et les derniers chiffres disponibles ;
- l'évolution de la trésorerie, de l'excédent brut d'exploitation, du résultat d'exploitation et du carnet de commandes ;
- dans un groupe, les données du secteur d'activité pour les sociétés établies en France.
Dans les entreprises d'au moins cinquante salariés, pour un projet d'au moins dix licenciements sur trente jours, l'expert désigné par le CSE (article L. 1233-34 du Code du travail) et le droit d'alerte économique (article L. 2312-63 du Code du travail) permettent d'étayer ces questions. Les réponses consignées au procès-verbal pourront ensuite servir aux salariés. Pour l'employeur, la meilleure défense est un dossier économique complet, cohérent avec sa communication, et actualisé jusqu'à la notification.
Regards croisés
La lecture du DAF
Les chiffres qui fondent le motif sont ceux de la comptabilité. Il veille à ce que la note économique, la BDESE le cas échéant et la communication financière reposent sur les mêmes données, actualisées jusqu'à la notification, et qu'elles montrent l'ampleur et la tendance de la baisse, pas seulement sa durée.
La lecture de l'expert-comptable du CSE
Désigné par le CSE lorsque le projet vise au moins dix licenciements sur trente jours dans une entreprise d'au moins cinquante salariés (article L. 1233-34 du Code du travail), il compare la baisse invoquée aux exercices antérieurs et aux perspectives, et demande les chiffres les plus récents. Un dossier qui ne montre que la durée de la baisse lui donne prise : l'arrêt précise que le juge examine l'ensemble des éléments.
Sonia Hernandez, DRH de Transition — 6 novembre 2026
Information générale à jour au 6 novembre 2026 ; elle ne constitue pas une consultation juridique.